Ce que le Code fiscal de 2026 change pour les salaires (partie 2)
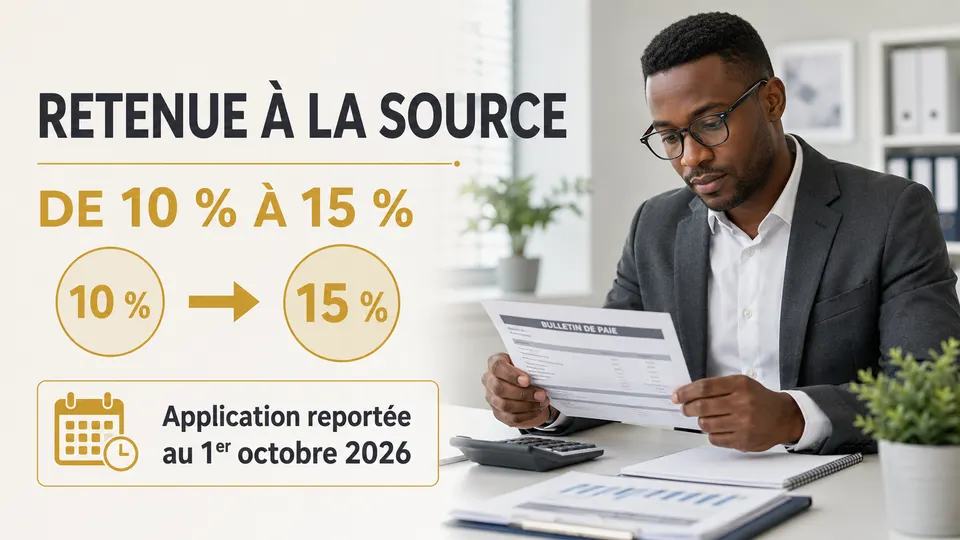
Le Code fiscal de 2026 maintient les retenues de 1 % pour le FDU et de 1 % pour la CAS, tandis que l’employeur supporte la taxe de 3 % sur la masse salariale. La lecture des articles 267 et 541 conduit à écarter l’ancienne retenue salariale de 1 % pour les collectivités territoriales. L’article explique aussi les exonérations et les obligations de déclaration et de paiement, ainsi que les sanctions en cas de retard.