Ce que le Code fiscal de 2026 change pour les salaires (partie 2)
Dans mon article Ce que le Code fiscal de 2026 change pour les salaires, j’ai examiné les dispositions relatives à l’impôt sur le revenu des employés. Nous avons expliqué le nouveau barème de l’impôt sur le revenu et son application au calcul des retenues sur les salaires. Nous avons aussi distingué la retenue sur le salaire de base du prélèvement de 15 % sur les rémunérations additionnelles, tandis que le boni conserve une retenue de 10 %.
Le calcul de la paie comprend également d’autres contributions. Le Fonds d’urgence et la Caisse d’assistance sociale reçoivent chacun un prélèvement de 1 % sur les salaires. La taxe sur la masse salariale, fixée à 3 % par le Code fiscal, appartient pour sa part aux charges de l’employeur. Cet article poursuit l’analyse du précédent en examinant ces autres prélèvements et leurs exonérations. Nous reviendrons également sur la contribution salariale pour les collectivités territoriales, que j’avais présentée dans mon article « Du salaire brut au salaire net ». Sa disparition de l’énumération du Code impose une mise à jour de cet ancien calcul. Nous examinerons enfin les conséquences fiscales de la distinction entre employé et consultant, ainsi que certaines situations particulières. Les obligations de déclaration et de versement permettront de compléter cette lecture des dispositions du Code relatives à la paie.
Deux contributions de 1 % sur le salaire
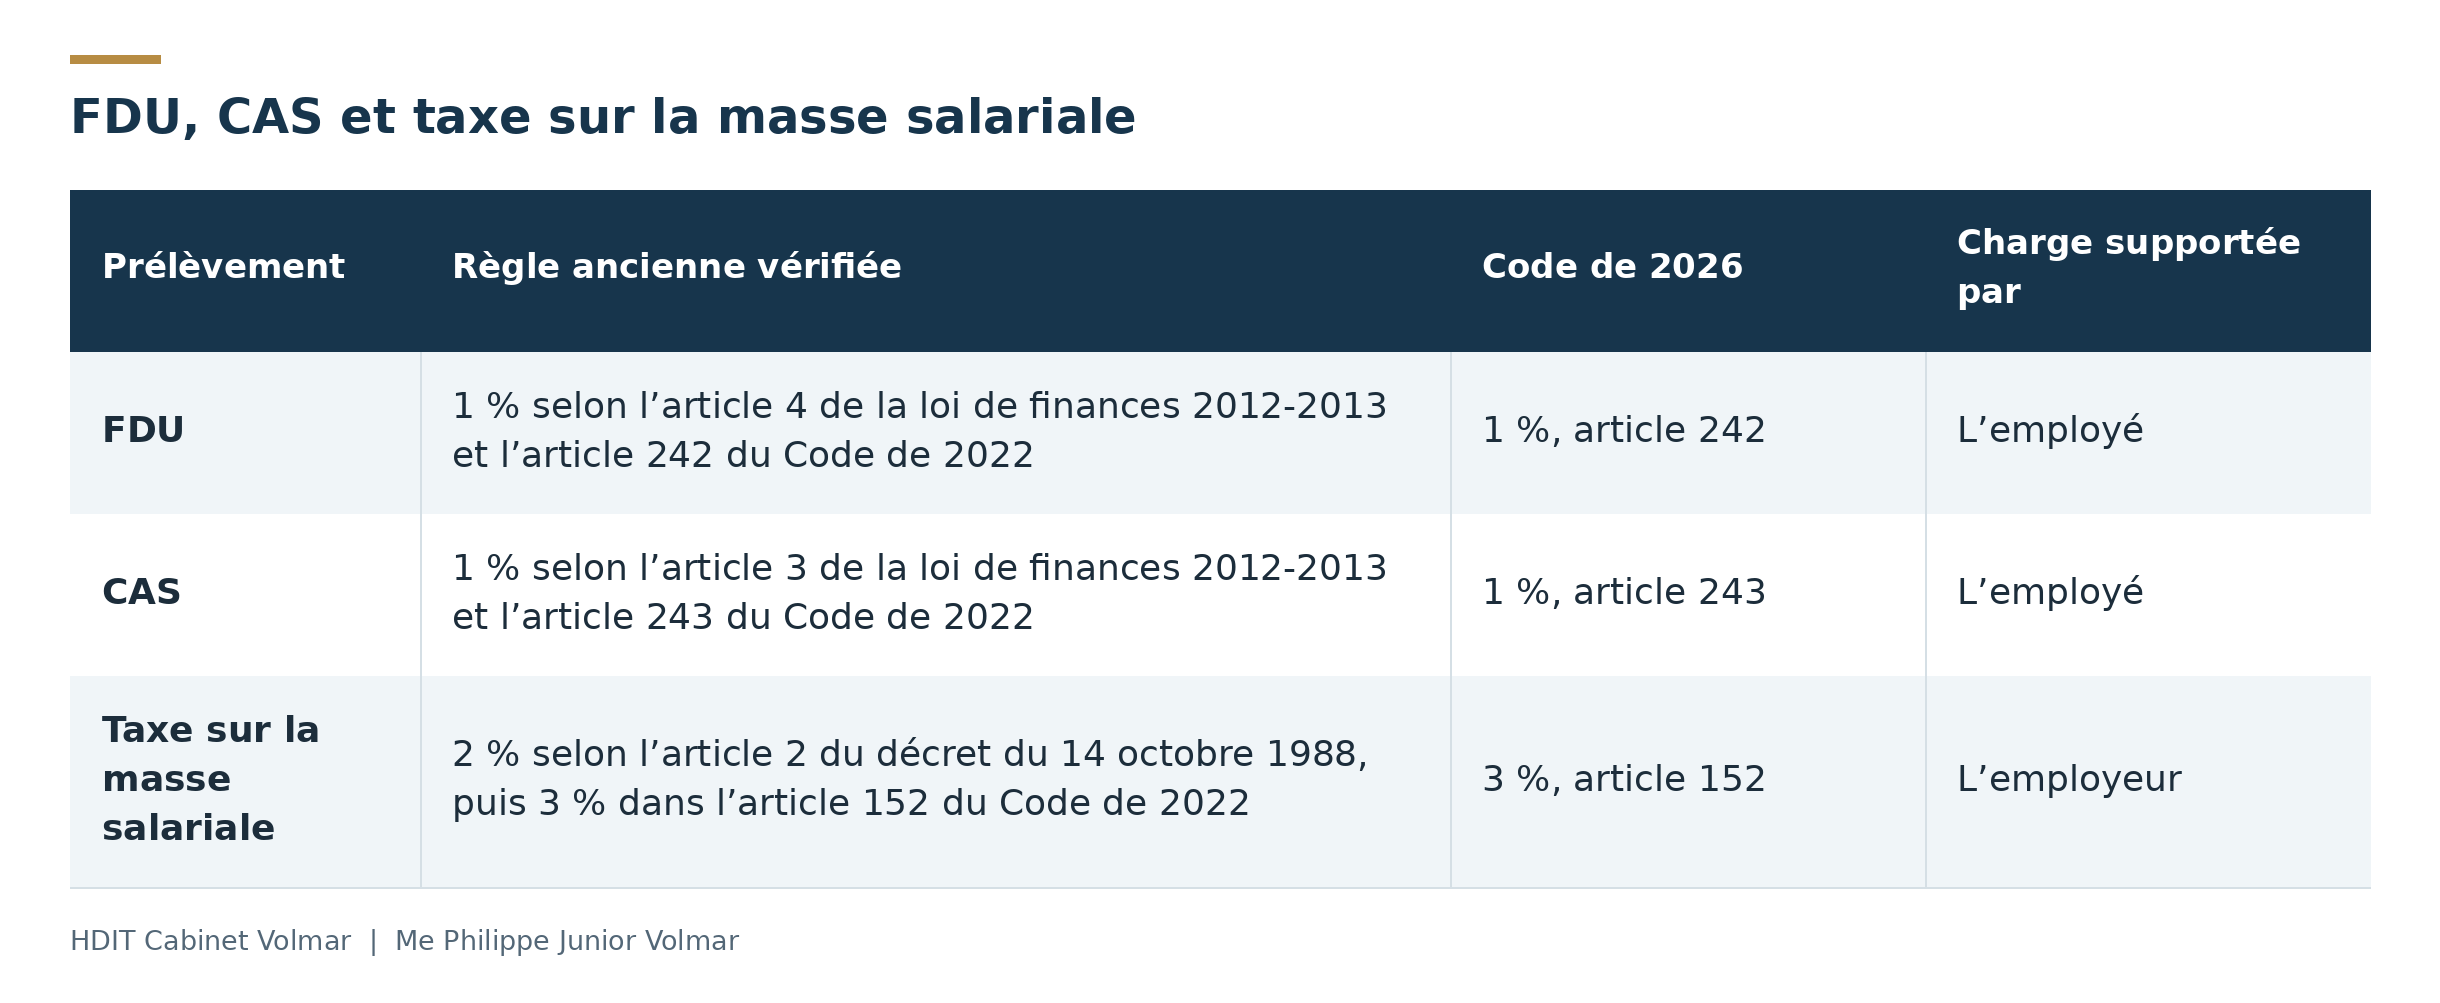
Le Fonds d’urgence, ou FDU, reçoit une contribution de 1 % sur les salaires des employés publics et privés. L’employeur prélève cette somme sur le salaire et la reverse à l’administration fiscale. L’article 242, alinéa 2 b et 4, du Code fiscal de 2026 fixe cette obligation. La Caisse d’assistance sociale, ou CAS, reçoit également 1 % chaque mois sur ces salaires. L’employeur effectue la retenue et son versement selon l’article 243, alinéa 1 b et 3. Ces contributions existaient avant 2026. L’article 3 de la loi de finances de l’exercice 2012-2013 avait étendu la contribution à la CAS aux salaires des employés publics et non publics (en modifiant l’article 2 de la Loi du 26 mai 1971 relative à la Caisse d’Assistance Sociale). Son article 4 avait étendu celle du FDU aux employés non publics (en modifiant la loi du 16 Septembre 1966 traitant du Fond d’Urgence). Les rémunérations des journaliers, stagiaires et vacataires bénéficient d’une exonération pour chacune de ces contributions. Les articles 242 alinéa 3, et 243 alinéa 2, du Code fiscal maintiennent les exceptions déjà prévues par la loi de finances 2012-2013.
Le mode de paiement ne suffit pas à déterminer le statut de journalier. Comme je l’ai expliqué dans Tout mois commencé est-il réellement dû ?, le journalier peut se définir comme un salarié engagé pour une journée, sous l’autorité d’un employeur et contre rémunération, sans obligation convenue de poursuivre le travail les jours suivants. Cette définition relève de la doctrine. Ni le Code du travail ni le Code fiscal de 2026 ne définissent expressément cette catégorie. Nous devons donc examiner la durée et les conditions réelles de l’engagement pour apprécier l’application de l’exonération.
L’employeur reverse les deux retenues du 1er au 15 du mois suivant celui de la paie, en même temps que les retenues d’impôt sur le revenu. Les textes ne prévoient pas de seuil salarial d’exemption pour le FDU ou la CAS. L’absence de retenue d’impôt sur le revenu n’exonère pas automatiquement le salaire de la FDU et de la CAS.
La taxe de 3 % que paie l’employeur
Selon l’article 19 du Code fiscal, la masse salariale désigne, pour le calcul du droit proportionnel de patente, l’ensemble des rémunérations payées pendant la période de référence en contrepartie d’un travail réel, y compris les avantages en nature ou en argent, ainsi que les cotisations obligatoires d’assurances sociales que paie l’employeur. Elle exclut la rémunération que s’accorde l’entrepreneur individuel ou celle accordée à l’associé d’une société de personnes.
L’article 152 alinéa 1er du Code fiscal soumet les rémunérations de toute sorte des institutions à une taxe de 3 %. Son alinéa 2 désigne l’employeur comme redevable c’est-à-dire comme la personne qui doit acquitter la taxe. L’employeur doit donc prévoir cette charge en plus des rémunérations dues. Il ne doit pas la soustraire du salaire de l’employé comme il le fait pour le FDU et la CAS. Le décret du 14 octobre 1988 avait fixé la taxe sur la masse salariale à 2 % et l’avait mise à la charge exclusive de l’employeur, dans ses articles 2 et 3.
L’article 152 alinéa 3 du Code fiscal de 2026 exonère les ambassades et consulats de la TMS, alors que l’article 4 du décret du 14 octobre 1988 mentionnait aussi les organisations internationales et certaines ONG liées à l’État par un contrat d’exonération. Pour apprécier la portée de cette différence, nous devons lire cette disposition avec les articles 541 et 543 du Code. Le premier abroge les impôts, droits, taxes et redevances que le Code ne reconduit pas, sans prévoir expressément la suppression de toute exonération antérieure. Le second abroge les dispositions légales contraires au Code. Cette lecture exige toutefois de tenir compte du régime particulier des organisations internationales intergouvernementales, puisque les conventions et accords applicables leur reconnaissent des privilèges et immunités dont certains se rapprochent de ceux des missions diplomatiques. Ainsi, l’article II section 7 a, de la Convention du 13 février 1946 sur les privilèges et immunités des Nations Unies exonère l’ONU de tout impôt direct. Haïti a adhéré à cette convention le 6 août 1947. L’absence des organisations internationales dans l’article 152 ne suffit donc pas à établir leur assujettissement à la TMS, car il faut aussi examiner la portée de chaque convention ou accord de siège. Quant aux ONG, elles ne bénéficient pas automatiquement de ce régime et doivent justifier le fondement de leur exonération.
La retenue pour les collectivités territoriales à retirer des anciens calculs
Dans Du salaire brut au salaire net, j’avais parlé de la retenue de 1 % du Fonds de gestion et de développement des collectivités territoriales, ou CFGDCT, conformément à l’article 3, alinéa g, de la loi du 20 août 1996. Ce prélèvement concernait les salaires mensuels à partir de HTG 5,000.00. Or, l’article 267 du Code fiscal de 2026 conserve le fonds, mais ne retient comme ressources qu’une contribution sur certains bordereaux de douane et une affectation d’une partie des recettes de la TCA. Puisqu’il ne reconduit pas la retenue sur les salaires, sa lecture avec l’article 541 expliqué précédemment, nous conduit à écarter ce prélèvement de la paie soumise au Code.
Le salaire et la prestation indépendante ne suivent pas le même régime
Dans La différence entre employé et consultant, j’avais expliqué le concept de subordination, c’est-à-dire le travail sous la direction et l’autorité d’un employeur. Cette notion produit aussi des conséquences fiscales, puisque l’article 177 du Code fiscal rattache la TCA à une activité économique indépendante, tandis que l’article 179 alinéa 2 a, exclut de cette indépendance la personne liée par un contrat de travail ou par un autre rapport de subordination. Le salaire reçu dans cette relation de travail échappe donc à la TCA applicable aux prestations indépendantes. Ainsi, lorsqu’une entreprise qualifie de « consultant » une personne qui travaille en réalité sous son autorité, le titre du contrat ne suffit pas à déterminer le régime fiscal applicable. Nous devons plutôt examiner les conditions d’exécution du travail pour établir les prélèvements correspondants. Toutefois, l’absence de subordination ne suffit pas non plus à soumettre une prestation à la TCA, car son assujettissement dépend aussi des autres conditions prévues par le Code.
Les situations particulières à examiner
Une ambassade peut bénéficier d’une exonération de TMS sans que son personnel haïtien bénéficie d’une exonération de salaire. L’article 102 du Code fiscal soumet à l’impôt sur le revenu le personnel haïtien travaillant en Haïti dans les missions diplomatiques, consulaires ou assimilées. L’article 241 alinéa 1 h, du Code mentionne aussi une Taxe spéciale de gratuité (TSG) sur les employés du secteur public, sauf les professeurs, parmi les ressources du Fonds National pour l’Education (FNE). L’alinéa 2 renvoie à un arrêté pris en Conseil des ministres pour fixer les quotités, c’est-à-dire les taux ou montants.
Déclarer les sommes et les verser dans les délais
Pour la TMS, l’article 152 alinéa 4, impose à l’employeur de produire une déclaration et de payer la taxe entre le 1er et le 15 de chaque mois. Dans cette déclaration, l’employeur doit notamment indiquer son identification fiscale, celle des membres du personnel et leurs rémunérations. Il doit également verser, dans le même intervalle, les retenues de FDU et de CAS du mois précédent, conformément aux articles 242 et 243. En cas de manquement à ces obligations, les sanctions diffèrent selon qu’il s’agit d’un défaut de déclaration ou de paiement. Ainsi, l’article 474 prévoit une majoration de 10 % pour une déclaration absente ou tardive. Cette majoration passe à 40 % si le contribuable ne dépose toujours pas sa déclaration dans les trente jours suivant la réception d’une mise en demeure. À cette sanction, l’article 475 ajoute une amende par mois ou fraction de mois de retard, dont le montant dépend de la catégorie du contribuable.
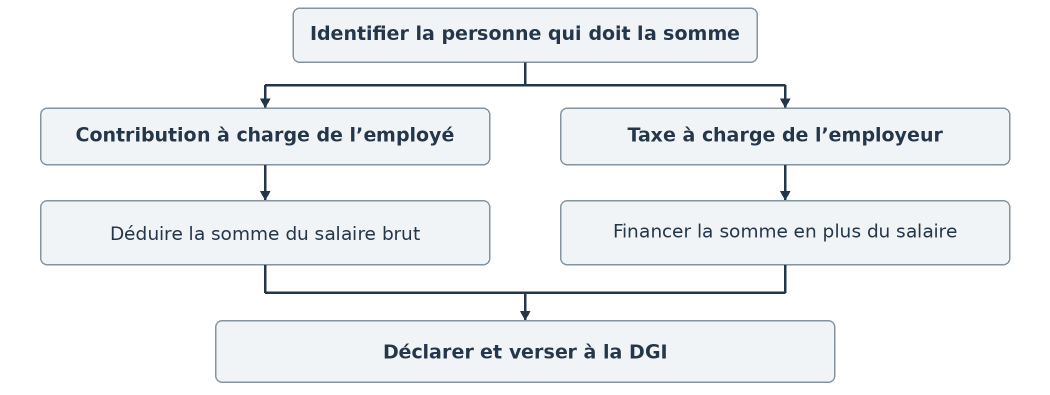
En revanche, lorsque l’employeur déclare les sommes, mais tarde à les payer, l’article 476 prévoit une majoration de 10 % pour les retenues à la source et de 5 % dans les autres cas. Toutefois, son alinéa 4 interdit de cumuler cette pénalité de paiement avec celles des articles 474 ou 475. À ces règles de pénalité s’ajoute l’intérêt de retard prévu par l’article 470, au taux de 2,5 % par mois ou fraction de mois, selon les modalités de calcul de cet article.
Références légales
- Décret du 30 septembre 2026 remplaçant le décret du 19 décembre 2022 portant Code fiscal, Le Moniteur, spécial nº 48-A, 30 septembre 2026.
- Décret du 19 décembre 2022 portant Code fiscal comprenant le Code général des impôts et le Livre des procédures fiscales, Le Moniteur, spécial nº 3, 20 janvier 2023.
- Loi de finances de l’exercice 2012-2013, Le Moniteur, spécial nº 6, 1er octobre 2012.
- Loi du 20 août 1996 instituant les contributions au Fonds de gestion et de développement des collectivités territoriales, Le Moniteur, nº 64-A, 2 septembre 1996.
- Décret du 14 octobre 1988 supprimant la taxe d’apprentissage et instituant la taxe sur la masse salariale.
Mots-clés : code fiscal 2026 · droit fiscal · Fiscalité · taxe et impot
Me Philippe Junior Volmar est avocat au barreau de Port-au-Prince et dirige HDIT Cabinet Volmar (Haïti Droit Investissement et Travail). Sa pratique porte notamment sur le droit du travail et le droit des affaires. Il accompagne les entreprises et les particuliers dans leurs démarches juridiques et contribue à la diffusion des connaissances sur le droit haïtien. Il enseigne également le droit du travail dans plusieurs universités. Auteur du Dictionnaire de droit du travail, publié aux Éditions Charesso en 2024, il intervient dans les médias et auprès d’organisations professionnelles sur les relations de travail et l’application de la législation haïtienne.