Ce que le Code fiscal de 2026 change pour les salaires
Un employeur qui prépare sa paie doit distinguer le salaire de base du boni et des autres rémunérations additionnelles. Depuis le 1er octobre 2026, le Code fiscal fixe un nouveau barème et prévoit une retenue de 15 % sur les rémunérations en argent qui s’ajoutent au salaire de base. Le boni conserve une retenue de 10 %. Appliquer le même calcul à toutes ces sommes conduit à retenir un montant inexact sur le revenu de l’employé.
Dans Du salaire brut au salaire net, j’avais expliqué comment les prélèvements déterminent le montant que reçoit l’employé. Le nouveau régime impose de revoir le calcul de l’impôt sur le revenu avant d’établir ce montant net.
Nous comparerons le décret du 29 septembre 2005 relatif à l’impôt sur le revenu au Code fiscal porté par le décret du 30 septembre 2026. L’article 540 de ce dernier fixe son entrée en vigueur au 1er octobre 2026. Les comparaisons avec 2005 renvoient au texte initial, qui a connu des modifications intermédiaires. Les références complètes figurent à la fin de l’article.
Ce qui entre dans la rémunération imposable
L’article 135 du Code du travail définit le salaire comme la rémunération ou les gains évaluables en argent que l’employeur doit au travailleur en vertu du contrat de travail, quelle que soit leur dénomination ou leur méthode de calcul. Cette rémunération peut comprendre des paiements en espèces ou en nature. Pour distinguer les éléments de la paie, nous entendrons ici par salaire de base la rémunération convenue pour le travail accompli pendant la durée normale. L’article 141 précise, en revanche, la composition du salaire complet. Celui-ci réunit les rémunérations gagnées pour les journées normales de travail, les heures supplémentaires, les heures de nuit, le travail du dimanche et des jours fériés. L’employeur doit le verser à chaque période de paie, sous la réserve prévue à l’article 140, deuxième alinéa.
Le montant inscrit comme salaire de base ne représente donc pas nécessairement toute la rémunération imposable. Les articles 88 et 90 du décret du 29 septembre 2005 tenaient déjà compte des rémunérations brutes et des avantages en argent ou en nature. L’article 98 du Code fiscal de 2026 reprend cette approche et mentionne expressément, entre autres, la rémunération en période de probation, les indemnités de fonction ou de responsabilité, les primes, le boni et les congés payés.
Dans mon article « Mise en disponibilité, période probatoire et boni, compte ou compte pas ? », j’avais expliqué que le Code du travail ne prévoit pas de régime général de période probatoire. L’article 44 rend le préavis obligatoire après trois mois de service consécutifs, sans organiser pour autant une période d’essai applicable à tous les employés. L’article 264 prévoit toutefois une période d’essai propre aux services domestiques. Le Code fiscal de 2026 reconnaît expressément les rémunérations versées en période de probation. Son article 98 les inclut dans la base imposable et son article 100 alinéa 1er, les soumet au mécanisme de retenue mensuelle. Cette mention précise leur traitement fiscal, mais ne crée pas un régime de probation en droit du travail et n’en fixe ni la durée ni les conditions de rupture. Elle ne signifie pas davantage que ces rémunérations étaient auparavant exonérées, puisque les articles 88 et 90 du décret du 29 septembre 2005 comprenaient déjà les salaires dans le revenu imposable. L’employeur doit donc appliquer les règles de retenue dès les premières rémunérations, lorsque leur montant donne lieu à un impôt, sans attendre la fin de la période appelée « probatoire fiscale ».
Le barème et la base de calcul
Un barème progressif partage le revenu imposable en plusieurs parties. Chaque partie supporte son propre taux. Le taux le plus élevé atteint par l’employé ne frappe donc pas tout son revenu.
Nous pouvons reprendre l’image des boîtes utilisée dans l’article L’impôt sur le revenu imposale. Chaque boîte reçoit une fraction du revenu annuel et possède son taux. Le Code de 2026 conserve cinq boîtes, mais il change leurs limites et certains taux. L’ancien exemple doit donc se lire avec les nouveaux chiffres.
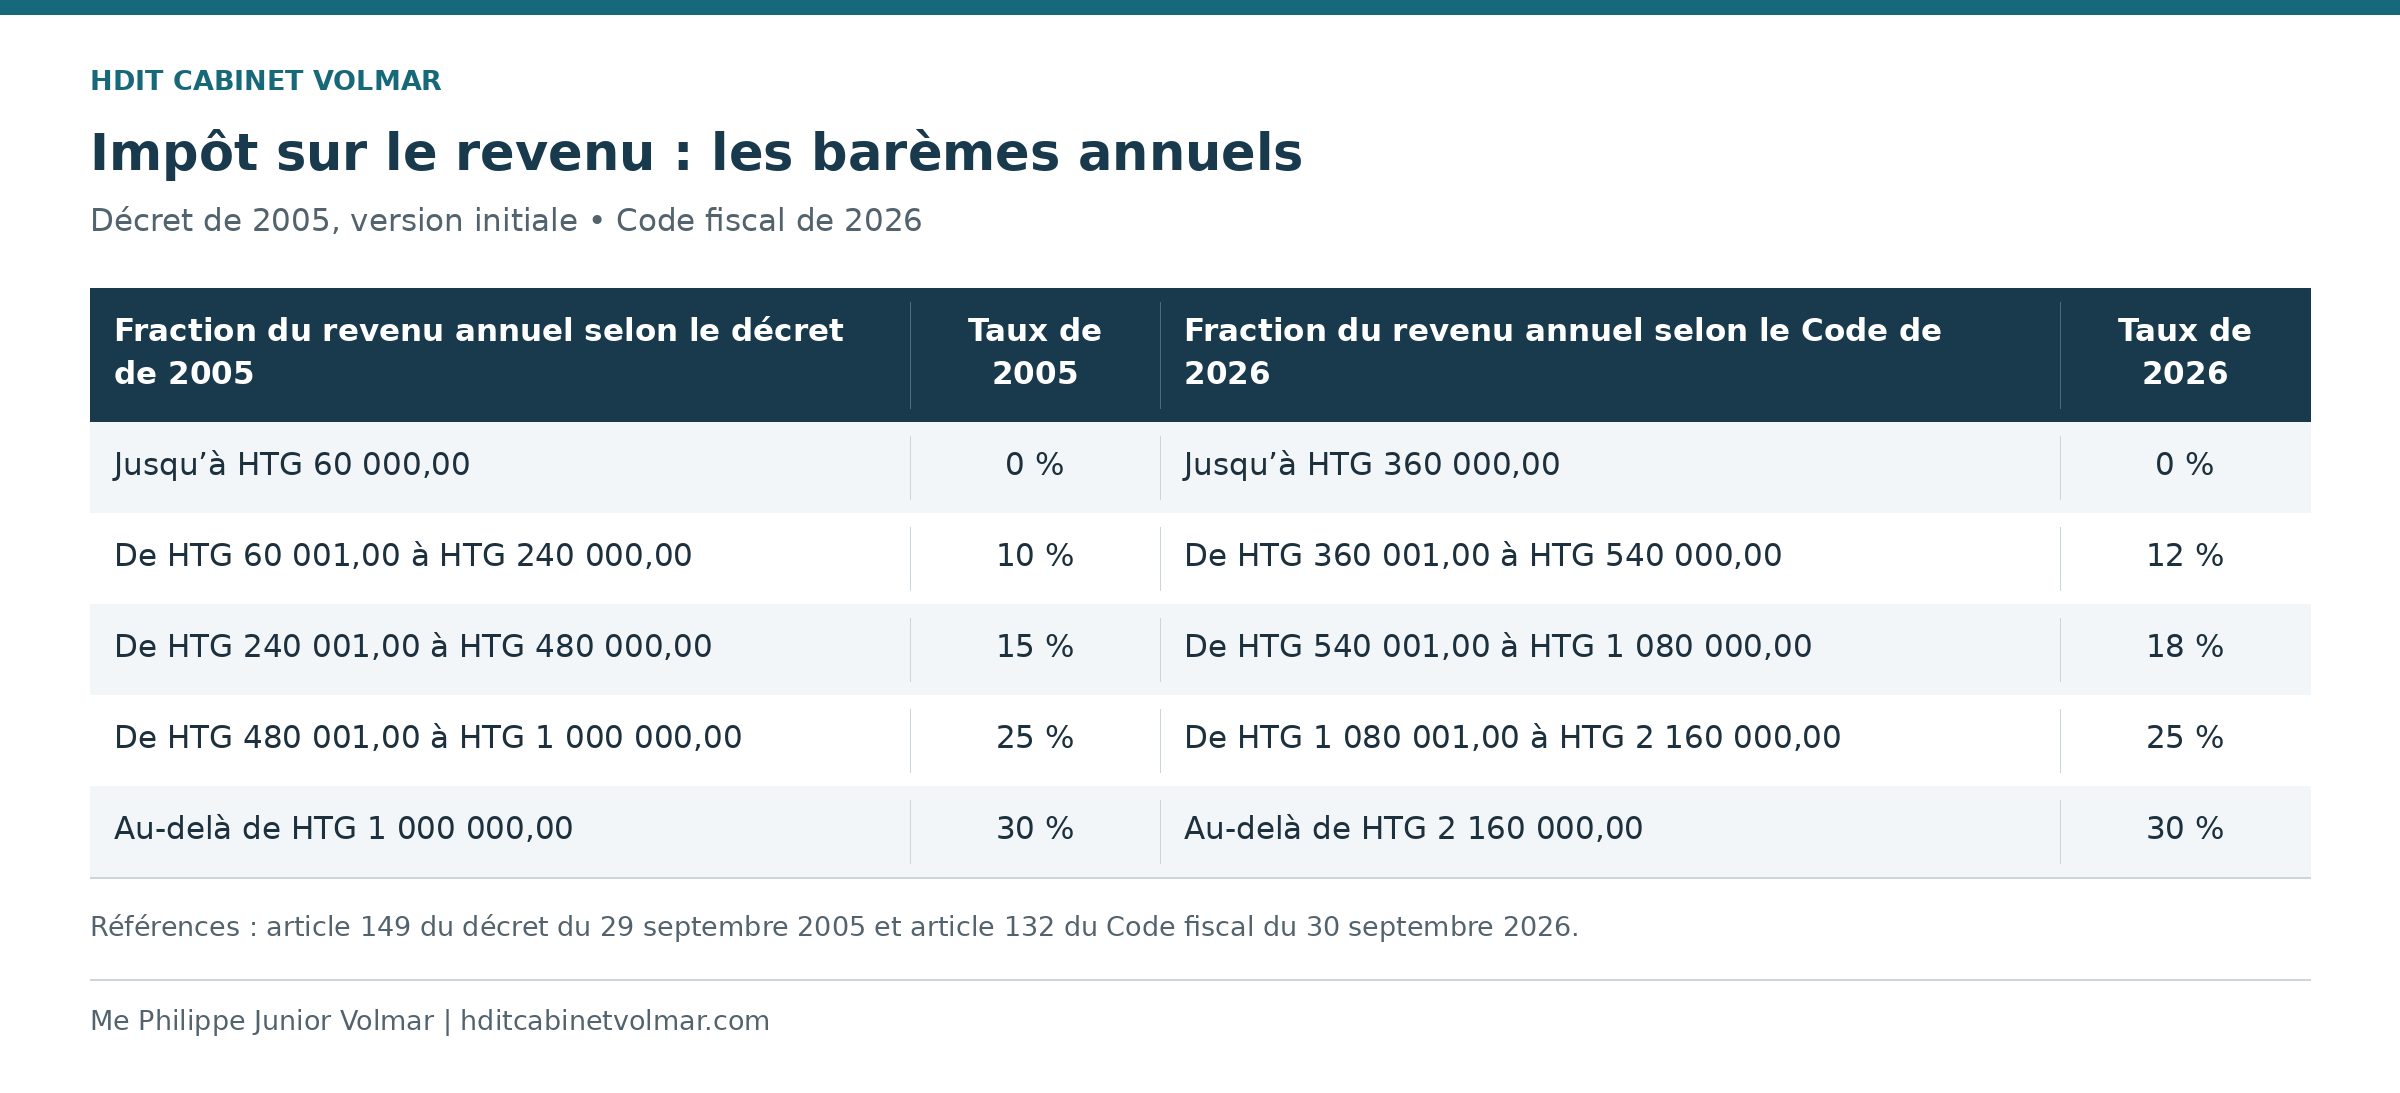
Prenons un revenu annuel imposable de HTG 600 000,00, dont nous supposons la base déjà établie. Le tableau montre le calcul avec le barème de 2026.
À base imposable identique, le barème initial de 2005 donne HTG 84 000,00 = (HTG 180 000,00 × 10 %) + (HTG 240 000,00 × 15 %) + (HTG 120 000,00 × 25 %.)
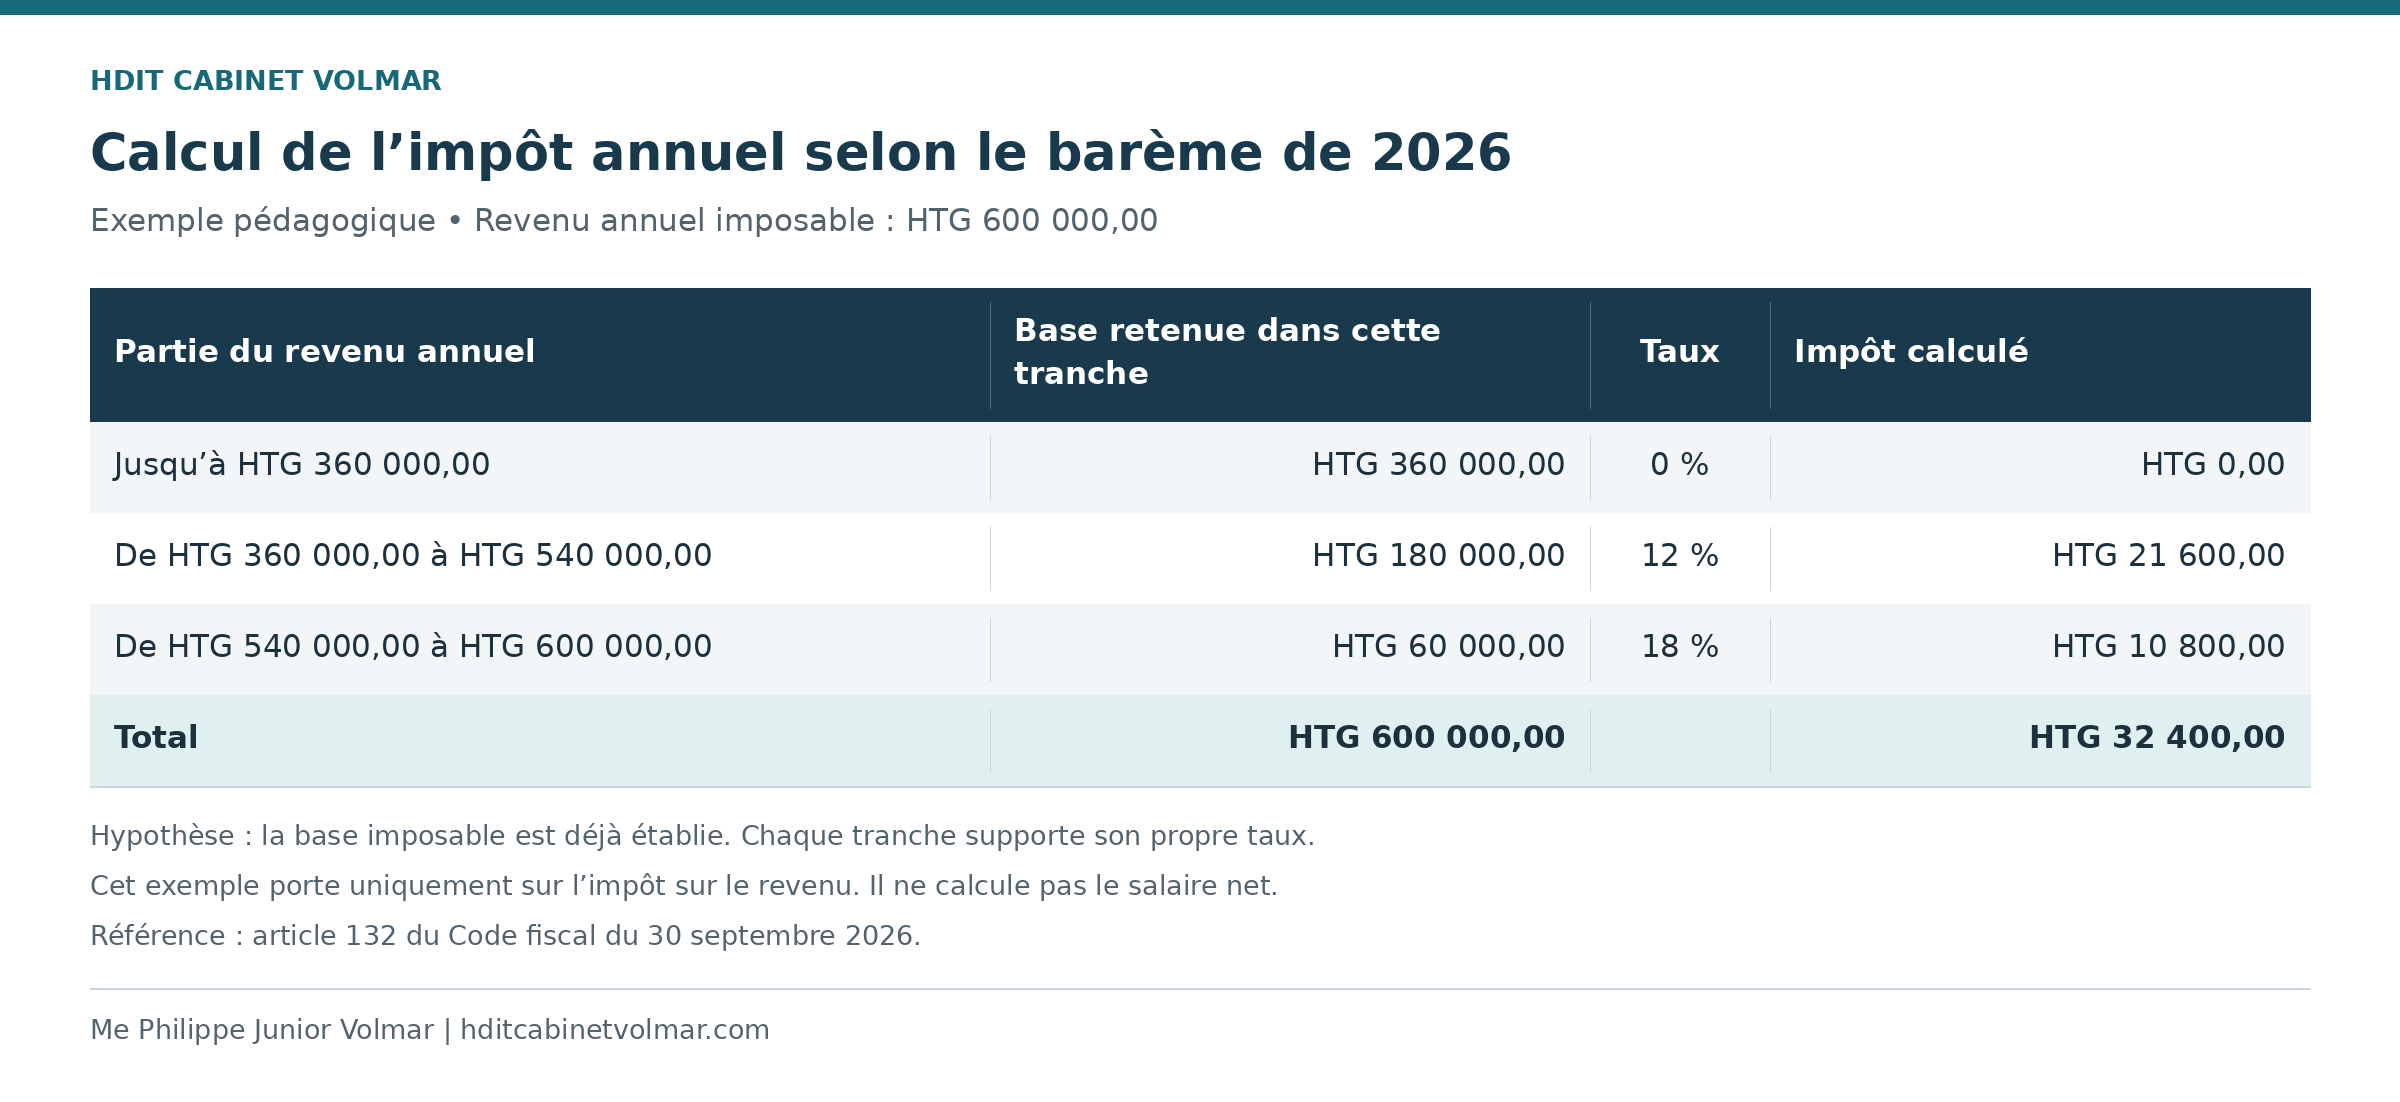
Cet exemple compare seulement les barèmes. Pour établir une retenue réelle sur salaire, il faut aussi examiner la base de calcul. L’article 92 du décret de 2005 prévoyait un abattement spécial de 10 % sur le salaire brut mensuel projeté sur douze mois. Un abattement réduit la somme sur laquelle l’employeur calcule l’impôt. Il ne réduit pas le salaire contractuel. Cet abattement a été supprimé par l’article 10 de la loi de finances 2012-2013, publiée au Moniteur spécial nº 6 du 1er octobre 2012.
Les articles 98 à 100 du Code fiscal de 2026 ne reprennent pas cet abattement salarial de 10 %. L’employeur ne doit donc pas conserver automatiquement cet ancien paramètre dans son logiciel. Les déductions de la déclaration annuelle, prévues à l’article 126 du nouveau Code, répondent à une autre étape du calcul.
Quinze pour cent sur les rémunérations additionnelles et dix pour cent sur le boni
L’article 95 du décret de 2005 prévoyait une retenue distincte de 10 % sur les bonis, les étrennes et les rémunérations pour heures supplémentaires lorsque le salarié percevait un salaire imposable. Dans mon article du 17 juillet 2026, De 10 % à 15 % — l’évolution de la retenue fiscale sur les rémunérations complémentaires, j’avais examiné les mesures intervenues avant le nouveau Code. La lecture de l’article 103 du code fiscal apporte une précision à intégrer dans la paie actuelle. Cet article prévoit une retenue de 15 % sur les autres rémunérations en argent additionnelles au salaire de base. Il réserve expressément un taux de 10 % au boni. Une prime en argent ou une rémunération pour heures supplémentaires entre ainsi dans le mécanisme de 15 %. L’employeur doit isoler le boni pour lui appliquer son taux propre.
Prenons un employé qui reçoit HTG 50 000,00 de boni et HTG 20 000,00 d’heures supplémentaires. Le prélèvement correspondant à ces deux versements se présente comme suit.
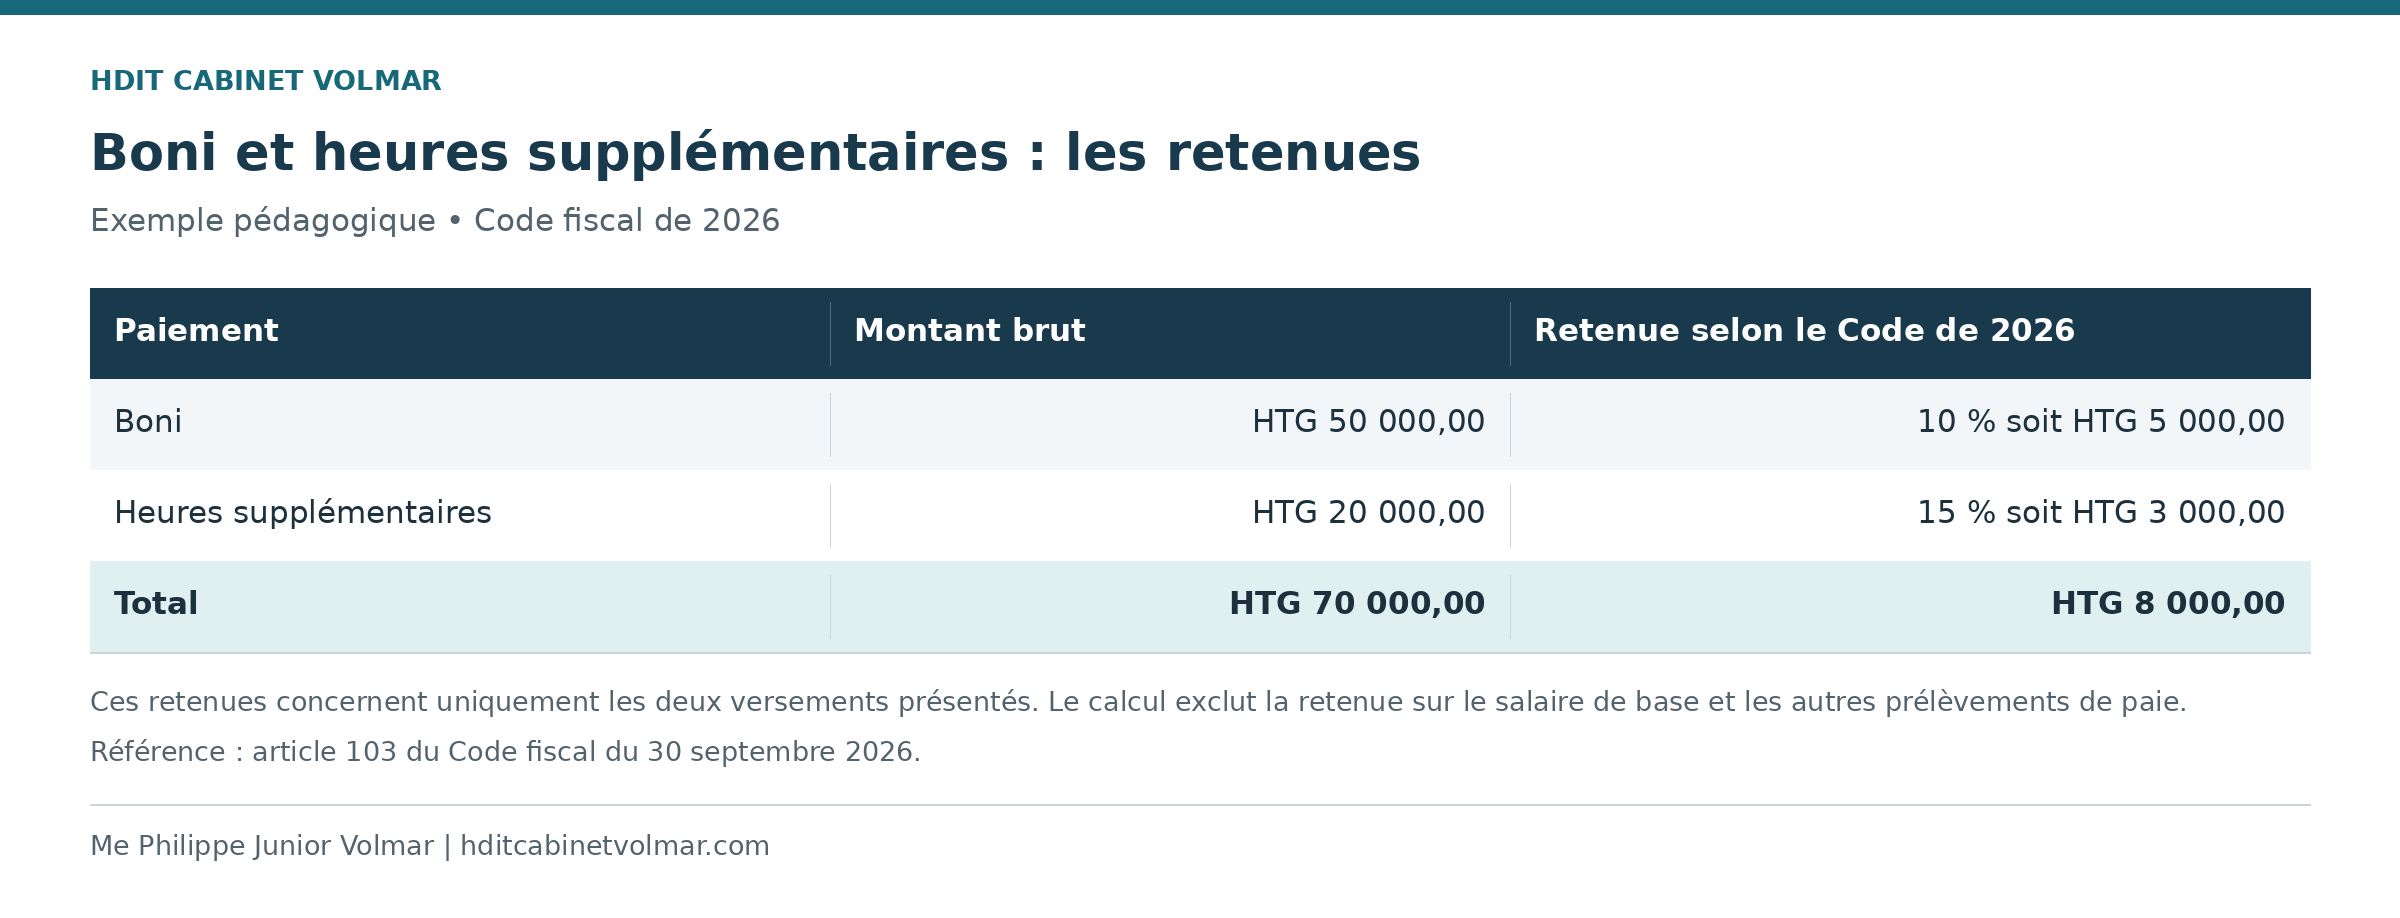
La retenue atteint HTG 8 000,00 pour ces seuls versements, contre HTG 7 000,00 selon le taux de 10 % prévu initialement en 2005. Ce tableau ne calcule ni la retenue sur le salaire de base ni les autres prélèvements applicables à la paie.
L’employeur calcule d’abord le montant brut du boni dû à l’employé, puis prélève l’impôt correspondant.
L’article 103, paragraphe 2, permet au Ministre chargé de l’Économie et des Finances de réviser le taux de 15 % pour certains corps de métier par circulaire. L’employeur qui invoque un taux particulier doit donc identifier le texte qui l’autorise et vérifier qu’il concerne ses employés.
Choisir la retenue selon le versement
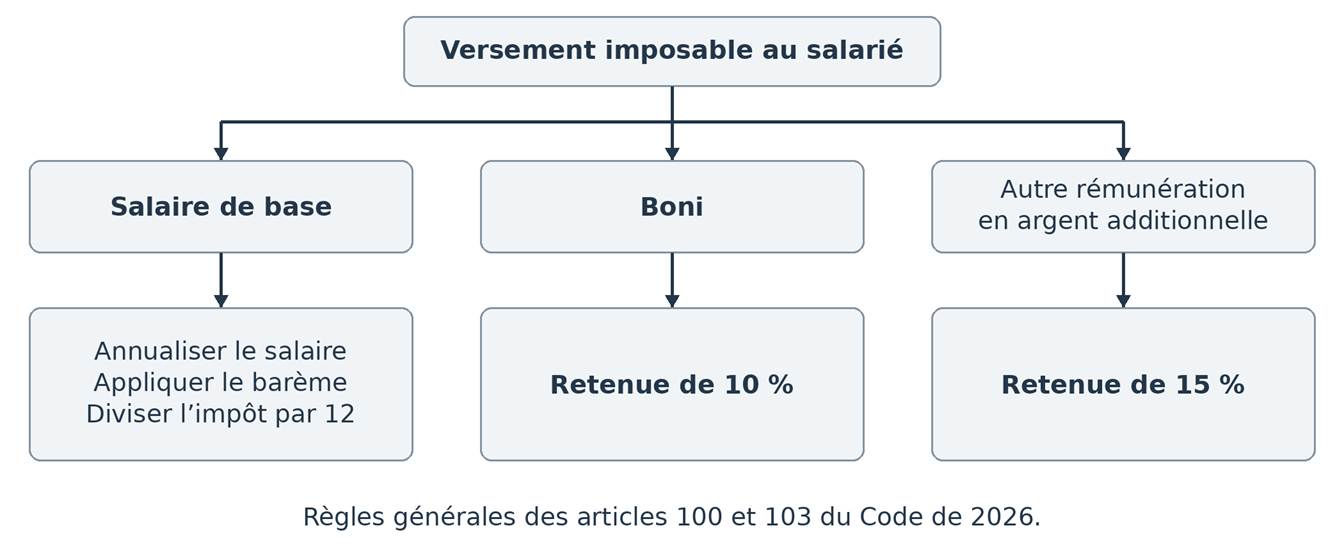
Vérifier au préalable les exonérations de l’article 54. Ce schéma ne traite pas les avantages en nature ni les régimes particuliers.
Les sommes exonérées et la situation des nouveaux employés
Toutes les sommes versées dans la relation de travail ne supportent pas l’impôt sur le revenu. L’article 15 du décret de 2005 exonérait déjà les indemnités d’accident du travail, de retraite et d’invalidité, ainsi que les indemnités de préavis prévues par le Code du travail. L’article 54 du Code de 2026 reprend ces exonérations.
Lors d’une rupture, l’employeur doit examiner chaque somme séparément. L’exonération du préavis légal ne s’étend pas, par ce seul motif, au salaire restant dû ou à toute autre somme inscrite dans le règlement de départ.
Il faut aussi distinguer la probation du stage. Dans Est-il légal de retenir des taxes sur le salaire aux trois premiers mois de travail, j’avais abordé la confusion entre ces situations. L’article 98 du Code de 2026 inclut expressément la rémunération en période de probation dans la base imposable. L’article 54 exonère, pour sa part, les allocations versées aux stagiaires pendant leur stage, comme le faisait déjà l’article 15 du décret de 2005.
L’employeur ne peut donc pas justifier l’absence de retenue par le seul fait que l’employé travaille depuis moins de trois mois. Il doit examiner le statut réel de la personne, la nature du versement et le barème applicable.
Les obligations de l’employeur après le calcul
Les articles 93 et 94 du décret de 2005 prévoyaient déjà une retenue mensuelle correspondant au douzième de l’impôt annuel. L’article 100 du Code de 2026 conserve ce mécanisme pour les salaires concernés. Il prévoit le versement au Trésor public entre le 1er et le 15 du mois suivant celui du paiement, avec un état explicatif.
L’article 101 précise les renseignements à déclarer, notamment l’identité de l’employé, son numéro d’immatriculation fiscale, le salaire mensuel et la retenue. L’article 103 impose également un état explicatif pour les rémunérations additionnelles et le boni. L’article 99 exige un registre ou un fichier des bénéficiaires. Ces obligations prolongent celles des articles 91, 94 et 95 du décret de 2005. La déclaration annuelle des sommes versées, déjà prévue à l’article 7 du décret de 2005, demeure exigible du 1er au 31 octobre selon l’article 95 du Code de 2026. Elle comprend notamment les salaires et les bonis, ainsi que les retenues correspondantes.
L’entreprise doit donc pouvoir rapprocher la fiche de paie de sa déclaration et de la preuve du versement au fisc. Prélever une somme sur le revenu de l’employé ne dispense pas de la reverser. Remettre au salarié un relevé des retenues et les justificatifs utiles lui permet aussi de vérifier sa situation fiscale. L’article 95 du décret de 2005 prévoyait expressément la remise d’un document signé indiquant les prélèvements et les numéros des reçus de caisse.
Ce que l’employé doit comprendre de sa retenue
La retenue sur salaire constitue une avance sur l’impôt annuel. L’article 95 du décret de 2005 prévoyait déjà cette imputation. Les articles 100, 103 alinéa 4, et 133 du Code de 2026 la maintiennent. Une retenue de 15 % sur une prime ne signifie donc pas que l’employé doit encore payer une seconde fois le même impôt sans déduire cette avance. La déclaration annuelle permet de déterminer l’impôt sur l’ensemble de ses revenus, de tenir compte des déductions admises et d’imputer les retenues. L’article 127 du décret de 2005 exigeait cette déclaration avant le 1er février. L’article 125 du nouveau Code fixe l’échéance au 31 janvier pour les revenus de l’exercice fiscal précédent.
Les déductions évoluent aussi. L’article 128 du décret de 2005 admettait 20 % des loyers annuels de la résidence principale. L’article 126 du Code de 2026 porte cette proportion à 25 %. Il maintient notamment la déduction des prélèvements légaux sur salaire autres que l’impôt sur le revenu et des frais médicaux non couverts par une assurance. Il prévoit aussi, sur justificatifs, les frais de scolarité des enfants mineurs auprès d’établissements en Haïti, dans la limite de HTG 100 000,00 par enfant et de HTG 300 000,00 au total.
Pour préparer la paie, l’employeur doit actualiser le barème et vérifier la base de calcul avant d’appliquer les taux propres aux versements additionnels. Il doit ensuite expliquer les retenues à ses employés et conserver les preuves de leur versement. Une fiche de paie compréhensible permet à chacun de suivre le passage du montant brut au montant effectivement reçu.
Mots-clés : droit du travail · droit fiscal · code fiscal 2026 · salaire · Impôt sur le revenu · barème fiscal · calcul de la paie
Me Philippe Junior Volmar est avocat au barreau de Port-au-Prince et dirige HDIT Cabinet Volmar (Haïti Droit Investissement et Travail). Sa pratique porte notamment sur le droit du travail et le droit des affaires. Il accompagne les entreprises et les particuliers dans leurs démarches juridiques et contribue à la diffusion des connaissances sur le droit haïtien. Il enseigne également le droit du travail dans plusieurs universités. Auteur du Dictionnaire de droit du travail, publié aux Éditions Charesso en 2024, il intervient dans les médias et auprès d’organisations professionnelles sur les relations de travail et l’application de la législation haïtienne.